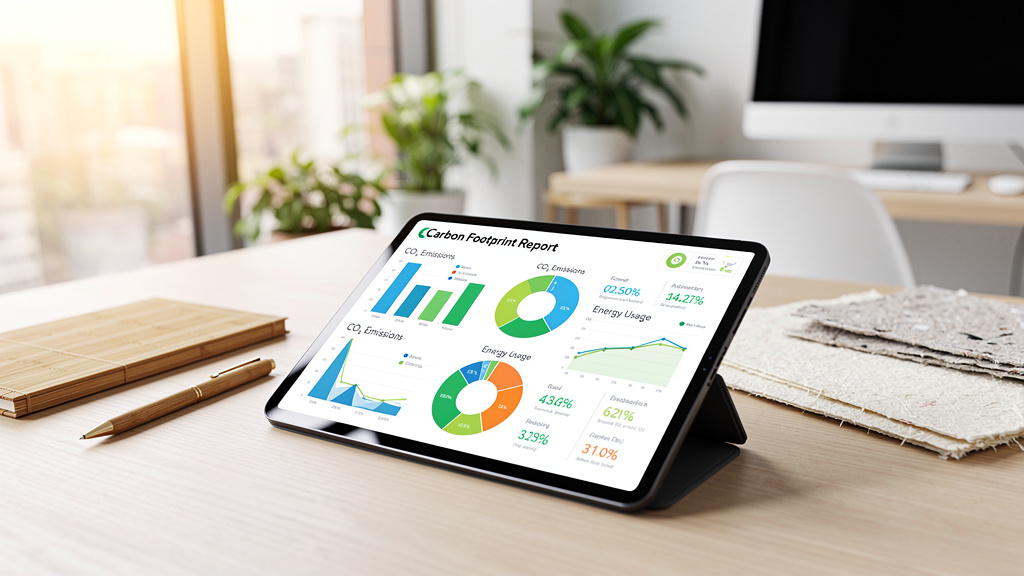
Le bilan carbone entreprise n'est plus une démarche réservée aux grandes multinationales soucieuses de leur image. C'est un outil de gestion concret, qui permet d'identifier précisément les sources d'émissions de gaz à effet de serre, de prendre des décisions éclairées et de piloter une stratégie de réduction cohérente. Selon les données de l'ADEME, environ 40 % des entreprises françaises avaient réalisé leur bilan carbone en 2025 — un chiffre qui progresse chaque année sous l'effet conjugué des réglementations et des attentes des partenaires commerciaux. Comprendre pourquoi et comment s'engager dans cette démarche, c'est se donner les moyens d'anticiper plutôt que de subir.
Ce que mesure vraiment un bilan carbone en entreprise
Le bilan carbone est une méthode d'évaluation des émissions de gaz à effet de serre (GES) générées par l'activité d'une organisation. Développée à l'origine par l'ADEME, cette méthode couvre un spectre large : consommations d'énergie, transports, achats de matières premières, déplacements des salariés, traitement des déchets. L'objectif n'est pas de produire un rapport de plus, mais d'obtenir une photographie chiffrée et exploitable des émissions.
Les GES concernés vont bien au-delà du seul CO₂. Le méthane (CH₄), le protoxyde d'azote (N₂O) et les gaz fluorés entrent dans le calcul, tous convertis en équivalent CO₂ pour faciliter les comparaisons. Cette conversion en tonnes d'équivalent CO₂ (tCO₂e) donne une unité commune à des émissions très différentes par nature.
La méthode distingue trois périmètres, souvent appelés scopes. Le scope 1 couvre les émissions directes, comme la combustion de fioul dans une chaudière. Le scope 2 intègre les émissions indirectes liées à l'énergie achetée, notamment l'électricité. Le scope 3, le plus large et souvent le plus lourd, englobe toute la chaîne de valeur : fournisseurs, transports amont et aval, usage des produits vendus. C'est précisément ce dernier périmètre qui réserve les plus grandes surprises aux entreprises qui s'y plongent pour la première fois.
Un bilan carbone n'est pas une fin en soi. Sa valeur tient à ce qu'on en fait : un plan d'action structuré, des objectifs chiffrés, des indicateurs de suivi. Sans cette suite opérationnelle, l'exercice reste purement déclaratif.
Les étapes clés pour réaliser un bilan carbone
Réaliser un bilan carbone sérieux demande de la méthode. La démarche se découpe en phases distinctes, chacune conditionnant la qualité des résultats. L'ADEME recommande de renouveler l'exercice tous les trois ans pour suivre l'évolution des émissions et mesurer les progrès accomplis.
- Définir le périmètre organisationnel et opérationnel : quelles entités, quels sites, quelles activités sont inclus dans le calcul.
- Collecter les données d'activité : factures énergétiques, relevés kilométriques, volumes d'achats, données de production — cette phase est souvent la plus chronophage.
- Appliquer les facteurs d'émission : chaque donnée est multipliée par un facteur d'émission issu de bases de référence reconnues, comme la Base Carbone de l'ADEME.
- Analyser les résultats : identifier les postes les plus émetteurs, comparer aux moyennes sectorielles, repérer les leviers d'action prioritaires.
- Construire un plan de réduction : fixer des objectifs chiffrés, définir des actions concrètes, attribuer des responsabilités et des budgets.
La collecte des données reste le principal obstacle pour la plupart des structures. Les informations sont dispersées entre plusieurs services — achats, logistique, ressources humaines, comptabilité — et les formats varient. Mettre en place un système de collecte centralisé dès le premier bilan facilite considérablement les exercices suivants.
Pour les PME, le coût d'un bilan carbone accompagné par un prestataire externe tourne autour de 1 000 euros selon les estimations disponibles, bien que ce chiffre puisse varier sensiblement selon la taille de la structure, la complexité de ses activités et le niveau de détail souhaité. Des outils gratuits existent, proposés notamment par l'ADEME ou des organismes sectoriels, pour les entreprises qui souhaitent commencer par une auto-évaluation.
Le choix entre réaliser le bilan en interne ou faire appel à un cabinet spécialisé comme Bureau Veritas ou Carbon Trust dépend des ressources disponibles et du niveau de fiabilité attendu. Un accompagnement externe apporte une expertise technique, une neutralité dans l'analyse et une crédibilité accrue vis-à-vis des parties prenantes.
Des bénéfices qui dépassent la seule image verte
Réduire ses émissions de GES génère des économies tangibles. La maîtrise des consommations énergétiques, l'optimisation des transports, la réduction des déchets : autant de postes où les gains environnementaux et financiers vont de pair. Une entreprise qui réduit sa consommation de fioul de 20 % diminue à la fois son empreinte carbone et sa facture énergétique.
Au-delà des économies directes, le bilan carbone renforce la compétitivité commerciale. Les grands donneurs d'ordre intègrent de plus en plus des critères environnementaux dans leurs appels d'offres. Disposer d'un bilan carbone documenté et d'un plan de réduction crédible devient un argument commercial différenciant, particulièrement dans les secteurs de l'industrie, de la construction et des services aux entreprises.
Les investisseurs et établissements financiers scrutent eux aussi les performances environnementales. Les critères ESG (Environnement, Social, Gouvernance) influencent directement les conditions d'accès au financement. Une entreprise capable de présenter un bilan carbone rigoureux et un plan d'action crédible améliore son profil de risque aux yeux des analystes.
L'attractivité des talents n'est pas en reste. Les nouvelles générations de salariés intègrent les engagements environnementaux de l'employeur dans leurs critères de choix. Engager une démarche carbone sérieuse envoie un signal fort en interne, fédère les équipes autour d'un projet commun et renforce le sentiment d'appartenance.
Cadre légal et obligations selon la taille de l'entreprise
En France, le Bilan des Émissions de Gaz à Effet de Serre (BEGES) est une obligation légale encadrée par le Code de l'environnement, issu de la loi Grenelle II de 2010. Le Ministère de la Transition écologique supervise ce dispositif, qui s'applique à toutes les personnes morales de droit privé employant plus de 500 salariés (250 dans les DOM-TOM), ainsi qu'aux collectivités et établissements publics.
En 2026, la réglementation se resserre. Les entreprises de plus de 250 salariés font face à des échéances de publication plus strictes et à des exigences accrues en matière de transparence sur les scopes 1, 2 et 3. La directive européenne CSRD (Corporate Sustainability Reporting Directive), applicable progressivement depuis 2024, étend les obligations de reporting extra-financier à un nombre croissant d'entreprises.
Le non-respect des obligations de publication du BEGES expose les entreprises à des sanctions administratives. Au-delà de la contrainte réglementaire, la publication du bilan et du plan d'action sur la plateforme de l'ADEME permet une mise en visibilité publique qui peut valoriser les efforts engagés.
Les entreprises non soumises à l'obligation légale ont tout intérêt à anticiper. Les seuils réglementaires s'abaissent régulièrement, et les attentes des clients, des banques et des investisseurs précèdent souvent les textes de loi. Agir avant d'y être contraint laisse le temps de construire une démarche solide plutôt que de produire un bilan dans l'urgence.
Passer de la mesure à l'action : ce que font les entreprises engagées
Les entreprises qui tirent le meilleur parti de leur bilan carbone ne s'arrêtent pas à la publication d'un chiffre. Elles intègrent les résultats dans leur stratégie globale, fixent des objectifs alignés sur les scénarios climatiques reconnus — comme ceux de l'Accord de Paris — et suivent leurs progrès avec des indicateurs intégrés au reporting annuel.
Dans l'industrie manufacturière, des entreprises ont réduit leurs émissions de scope 1 en substituant des combustibles fossiles par de la biomasse ou de l'électricité renouvelable. Dans le secteur tertiaire, l'optimisation des déplacements professionnels et le passage au télétravail partiel ont produit des réductions significatives sur le scope 3. Ces transformations ne sont pas des cas isolés : elles résultent d'une lecture attentive des données issues du bilan.
La Science Based Targets initiative (SBTi) propose un cadre reconnu internationalement pour valider des objectifs de réduction cohérents avec une trajectoire de réchauffement limitée à 1,5 °C. Obtenir la validation de ses objectifs par la SBTi renforce la crédibilité de la démarche auprès des parties prenantes et des marchés financiers.
Le bilan carbone n'est pas un document figé. Chaque mise à jour révèle de nouveaux leviers, reflète les effets des actions engagées et permet d'ajuster la trajectoire. Les entreprises qui traitent leur bilan comme un outil de pilotage vivant — et non comme une obligation administrative à cocher — sont celles qui progressent le plus vite et le plus durablement.